2025-2030年中国智能电网输配电设备行业市场现状、供需分析及投资评估规划研究报告
第一章 智能输配电设备行业概述
1.1 智能输配电设备定义与分类
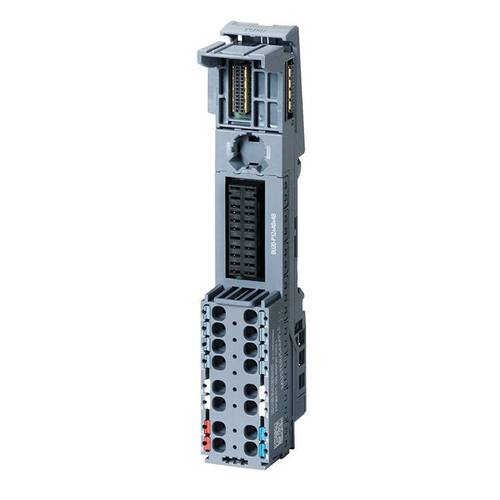
智能输配电设备是指应用于智能电网中,实现电能传输、分配、控制、保护、监测和通信等功能的电力设备。主要包括智能变压器、智能开关设备(GIS、AIS)、智能环网柜、智能电表、配电自动化终端、智能电容器、故障指示器、在线监测装置、电力电子变压器、固态开关等。按功能可分为一次智能设备和二次智能设备;按应用环节可分为输电侧智能设备和配电侧智能设备。
1.2 智能输配电设备在智能电网中的定位
智能输配电设备是智能电网“发-输-配-用-调”全链条中的关键物理载体,承担电能高效传输、灵活分配、故障隔离与自愈、状态感知与通信等功能。其智能化水平直接决定电网的可靠性、经济性和互动性,是实现配电网自动化、输电线路在线监测、需求侧响应的基础。
1.3 行业发展历程与阶段特征
中国智能输配电设备发展大致经历三个阶段:2009-2015年为试点探索期,以配电自动化试点和智能变电站示范为主;2016-2020年为推广建设期,配电网改造升级和特高压配套设备智能化加速;2021年至今为深度融合期,一二次融合、数字孪生、AI赋能、新型电力系统建设成为主线。当前行业正从“设备智能化”向“系统智能化”演进,2030年前将全面支撑新型电力系统构建。
第二章 2025-2030年中国智能输配电设备市场现状分析
2.1 市场规模与增长态势
2025年,中国智能输配电设备市场规模预计达到约4200亿元,同比增长约12%。其中配电侧智能设备占比约65%,输电侧智能设备占比约35%。受新型电力系统建设、配电网高质量发展、设备更新改造政策驱动,2025-2030年市场将保持年均10%-15%的复合增长率,2030年市场规模有望突破7500亿元。增长动力主要来自:分布式新能源并网需要的智能开关与保护设备、电动汽车充电设施配套的智能配电设备、存量设备智能化改造以及数字电网投资。
2.1.1 细分产品市场结构
智能开关设备(含环网柜、柱上开关)占比约28%,智能变压器占比约18%,配电自动化终端及通信设备占比约20%,智能电表及量测设备占比约15%,在线监测与故障诊断设备占比约10%,其他(电力电子变压器、固态开关等)占比约9%。预计2030年配电自动化终端和电力电子设备占比将显著提升。
2.2 区域市场分布特征
华东、华南地区因配电网建设成熟、新能源装机密集、且地方电网投资力度大,合计占全国市场约45%;华北地区受京津冀协同发展和雄安智能电网示范带动,占比约15%;华中、西南地区随农村电网巩固提升和分布式光伏整县推进,增速高于全国平均,占比分别约12%和10%;西北地区以输电侧智能设备为主,占比约8%;东北地区占比约5%,存量改造需求为主。
2.3 行业竞争格局与集中度
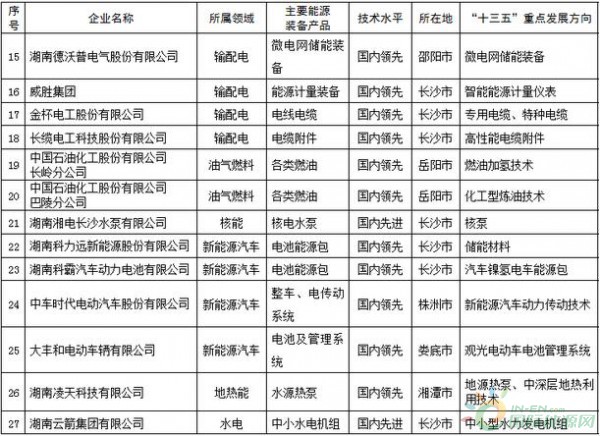
行业整体竞争较为充分,市场化程度高。一次设备领域国电南瑞、许继电气、平高电气、中国西电等央企占据主导,尤其在高压智能开关和智能变压器领域集中度高;二次设备及配电自动化领域,国电南瑞、四方股份、东方电子、积成电子、科林电气等企业竞争力强,CR10约55%。智能电表市场国网招标模式下的头部企业威胜信息、林洋能源、海兴电力等份额稳定。2025年以来,华为、阿里云等科技企业以数字化平台切入智能配电物联网,加剧跨界竞争。
2.4 技术发展现状与趋势
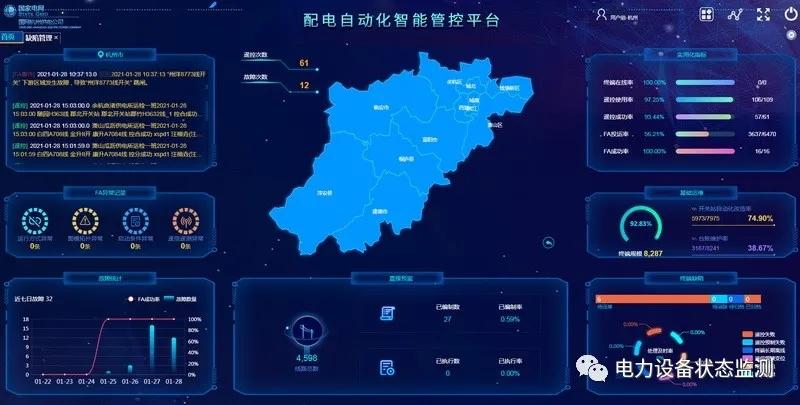
当前行业技术呈现一二次融合、数字孪生、AI诊断、5G通信、电力电子化五大趋势。一二次融合智能开关已规模化应用;智能变压器内置传感与边缘计算模块成为标配;配电自动化终端向IP化、低功耗、云边协同演进;基于AI的故障预测与健康管理(PHM)进入实用化阶段。未来五年,中低压直流配电设备、电力电子变压器、固态断路器将逐步商业化,设备将向“自描述、自诊断、自决策”方向发展。
第三章 2025-2030年中国智能输配电设备供需分析
3.1 供给端分析
3.1.1 产能与产量
2025年,智能开关设备年产能约180万台(套),产量约150万台(套),产能利用率83%;智能变压器产能约12亿kVA,产量约10亿kVA;配电自动化终端产能约300万套,产量约250万套;智能电表产能约1.2亿只,产量约9000万只。整体供给充足,高端产品(如电力电子变压器、智能GIS)产能偏紧,低端同质化产品产能过剩。预计2030年配电自动化终端和在线监测设备产能将翻番,智能电表产能保持稳定。
3.1.2 主要厂商供给格局
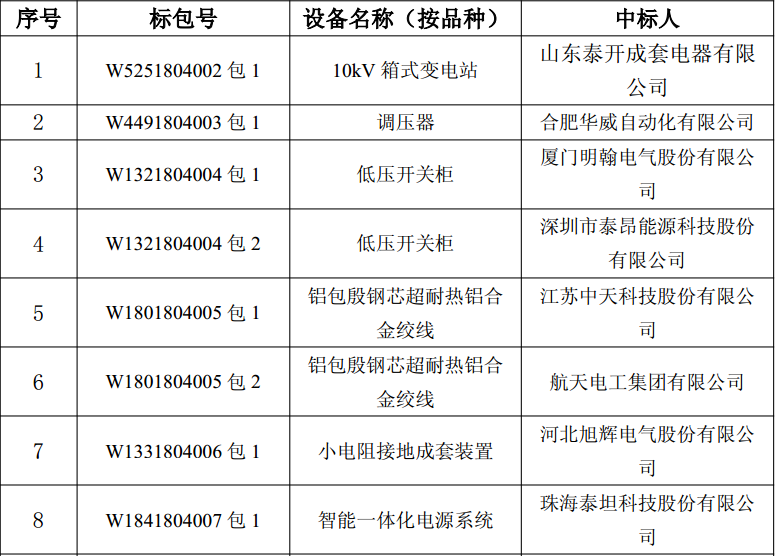
国电南瑞在配电自动化主站和终端领域供给份额约30%;许继电气在智能开关和智能电表领域份额领先;平高电气在高压智能GIS领域供给优势明显;中国西电在智能变压器领域占有较大份额;民营企业如科林电气、北京科锐在环网柜和柱上开关领域供给灵活,区域覆盖能力强。供应链方面,芯片、传感器、功率器件等核心元器件国产化率2025年约75%,预计2030年提升至90%以上。
3.2 需求端分析
3.2.1 总体需求驱动
需求主要来自三方面:一是电网公司投资,国家电网和南方电网2025年合计电网投资约6500亿元,其中配电网投资占比超过50%,智能设备是重点;二是新能源配套,2025-2030年新增分布式光伏年均约60GW,需要大量智能并网开关、智能电表和保护设备;三是用户侧需求,工业园区、商业建筑和数据中心对智能配电和能效管理需求增长迅速。设备更新政策推动存量老旧设备智能化替换。
3.2.2 分环节需求预测
输电侧需求以特高压配套智能监测、智能GIS和线路在线监测为主,2025-2030年市场规模年均约900-1100亿元。配电侧需求规模最大,2025年约2800亿元,2030年预计达到5200亿元,年均复合增长约13%,其中配电自动化终端、智能开关柜、台区智能融合终端增速最快。用电侧智能电表进入新一轮更换周期(2025-2027年为换表高峰,年均需求约8000万只),智能量测与家庭能源管理系统需求快速增长。
3.3 供需平衡分析与价格走势
总体市场呈供需基本平衡、结构性矛盾的态势。低压智能开关和常规环网柜竞争激烈,价格稳中有降,2025年环比降幅约3%-5%;高压智能GIS和智能变压器因技术门槛高,价格维持稳定,部分供不应求产品价格小幅上涨;电力电子变压器和直流配电设备处于导入期,价格较高但呈下降趋势。预计2030年前,随着规模效应和技术成熟,主流智能设备价格年均下降2%-4%,但高端产品维持溢价。
第四章 投资评估与规划分析
4.1 行业投资环境与政策评估
政策环境持续利好。《新型电力系统发展蓝皮书》《“十四五”现代能源体系规划》《配电网高质量发展行动实施方案(2024-2027年)》等明确加快智能输配电设备应用;国家发展改革委推动大规模设备更新,电网设备更新改造投资加码;碳达峰碳中和目标下,分布式能源和电动汽车配套需求长期确定。风险方面,需关注电网投资节奏波动、原材料价格(铜、硅钢、芯片)上涨、行业竞争加剧导致毛利率下滑。
4.2 投资热点与细分领域评估
建议重点关注五大投资方向:一是配电自动化与台区智能融合终端,受益于配网数字化和透明化,市场增速高;二是一二次融合智能开关设备,渗透率仍有提升空间;三是电力电子变压器与中低压直流配电设备,长期技术方向明确,早期布局窗口;四是智能电表及量测通信模块,换表周期叠加新标准升级;五是设备状态智能监测与PHM,存量设备运维数字化需求旺盛。输电线监测和特高压智能GIS具有较高进入壁垒,适合龙头企业和战略投资者。
4.3 投资风险与壁垒分析
技术壁垒主要体现在高压绝缘、电磁兼容、嵌入式操作系统、通信协议与网络安全;市场壁垒体现在电网公司供应商资质认证和入网检测周期长;资金壁垒为智能化产线改造和研发投入要求高。主要风险包括:技术路线迭代风险(如直流配电替代部分交流方案)、客户集中度过高风险(电网公司占需求主体)、标准变动风险(如智能电表新规)、知识产权与供应链安全风险。
4.4 2025-2030年投资规划建议
建议分三阶段布局:2025-2026年为窗口期,聚焦配电网数字化改造和智能电表更换高峰,优先投资配电自动化终端、智能融合终端及一二次融合开关;2027-2028年为扩展期,布局电力电子变压器、直流配电设备及智能运维平台;2029-2030年为提升期,把握新型电力系统全面建成带来的系统集成和综合能源服务机会。企业应加大研发投入(建议研发费用占营收5%-8%),重视网络安全和国产化替代,通过并购或战略合作补齐通信与软件能力。地方政府可引导产业集群建设,重点支持长三角、珠三角、成渝地区智能输配电装备制造基地。
第五章 结论与展望
2025-2030年是中国智能输配电设备行业由高速增长转向高质量发展的关键期。市场规模持续扩大,供需总体平衡,但结构性矛盾和技术迭代将重塑竞争格局。配电侧智能化是最大增量市场,电力电子化和数字化是长期方向。投资应把握配网改造、设备更新、新能源配套三大主线,同时防范竞争加剧和技术路线变化风险。预计到2030年,中国智能输配电设备行业将形成技术水平国际领先、产业链自主可控、产业生态协同发展的新格局,并为新型电力系统建设和“双碳”目标实现提供坚实支撑。
如若转载,请注明出处:http://www.qdhuayangkeji.com/product/60.html
更新时间:2026-11-19 00:19:34